


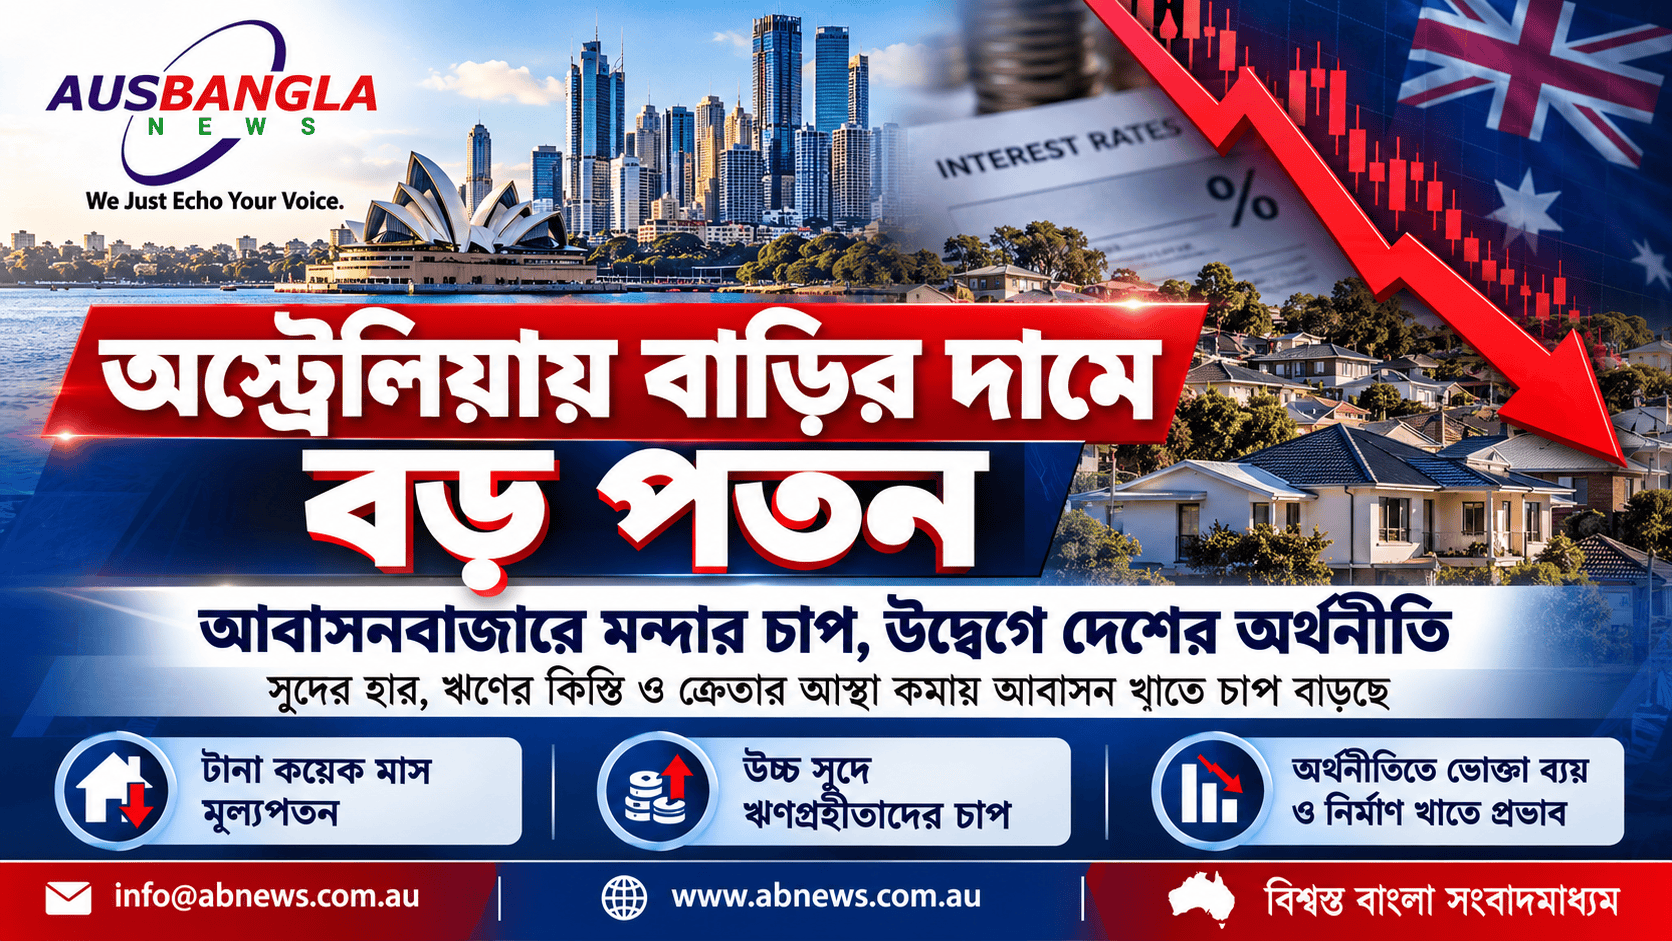

টানা ছয় মাস কমছে বাড়ির দাম—সিডনি-মেলবোর্নসহ প্রধান শহরে মূল্যপতন, ঋণের কিস্তি ও নির্মাণ খাতে বাড়ছে চাপ। অস্ট্রেলিয়ার আবাসনবাজারে চলমান মূল্যপতন দেশটির অর্থনীতিতে নতুন চাপ সৃষ্টি করছে। ক্রমাগত সুদের হার বৃদ্ধি, বাড়ির ঋণের উচ্চ কিস্তি, জীবনযাত্রার ব্যয় বৃদ্ধি এবং ক্রেতাদের আস্থা কমে যাওয়ায় সম্পত্তির বাজারে উল্লেখযোগ্য মন্দাভাব দেখা দিয়েছে।
সম্পত্তি গবেষণা প্রতিষ্ঠান Cotality-এর তথ্য অনুযায়ী, ২০২৬ সালের সেপ্টেম্বর মাসে অস্ট্রেলিয়ায় বাড়ির মূল্যসূচক ১.১ শতাংশ কমেছে। এটি ছিল টানা ষষ্ঠ মাসের পতন। মার্চের সর্বোচ্চ অবস্থান থেকে জাতীয় পর্যায়ে বাড়ির দাম ইতোমধ্যে প্রায় ৫.২ শতাংশ নেমে এসেছে।
বিশেষভাবে সিডনি ও মেলবোর্নের উচ্চমূল্যের বাড়িগুলো বেশি ক্ষতিগ্রস্ত হয়েছে। Cotality-এর সেপ্টেম্বর Housing Chart Pack অনুযায়ী, এই দুই শহরের সবচেয়ে দামি ২৫ শতাংশ বাড়ির মূল্য সর্বোচ্চ অবস্থানের তুলনায় ১০ শতাংশের বেশি কমেছে।
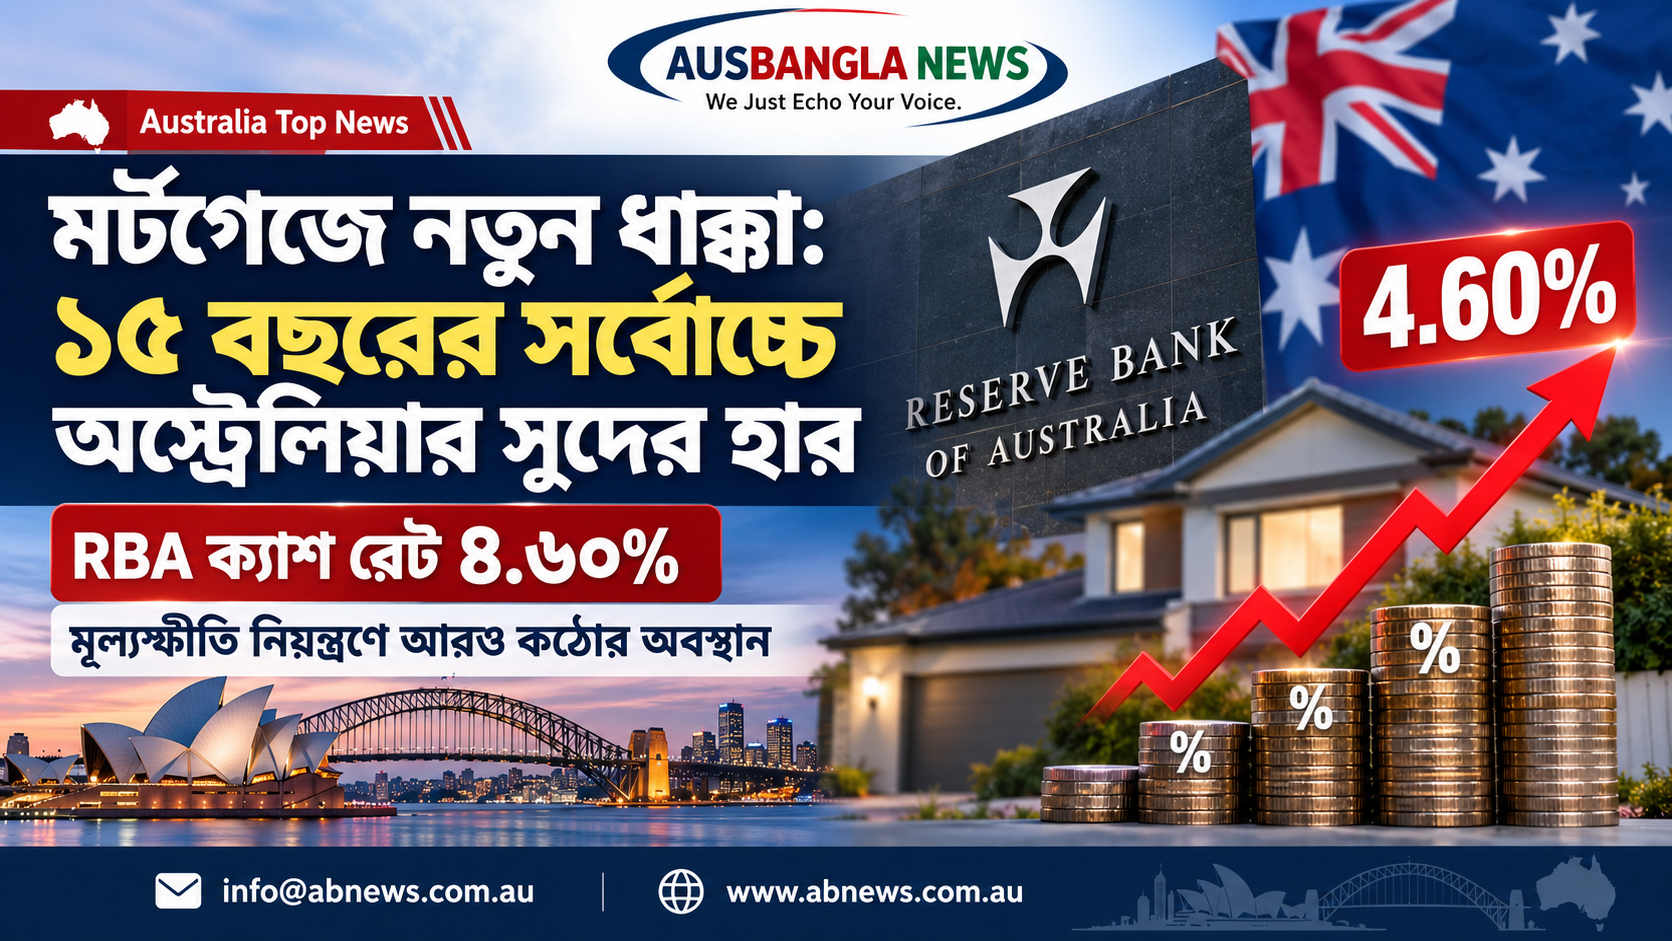
সুদের হার ৪.৬০ শতাংশ: বাড়ির মালিকদের ওপর বাড়তি চাপ
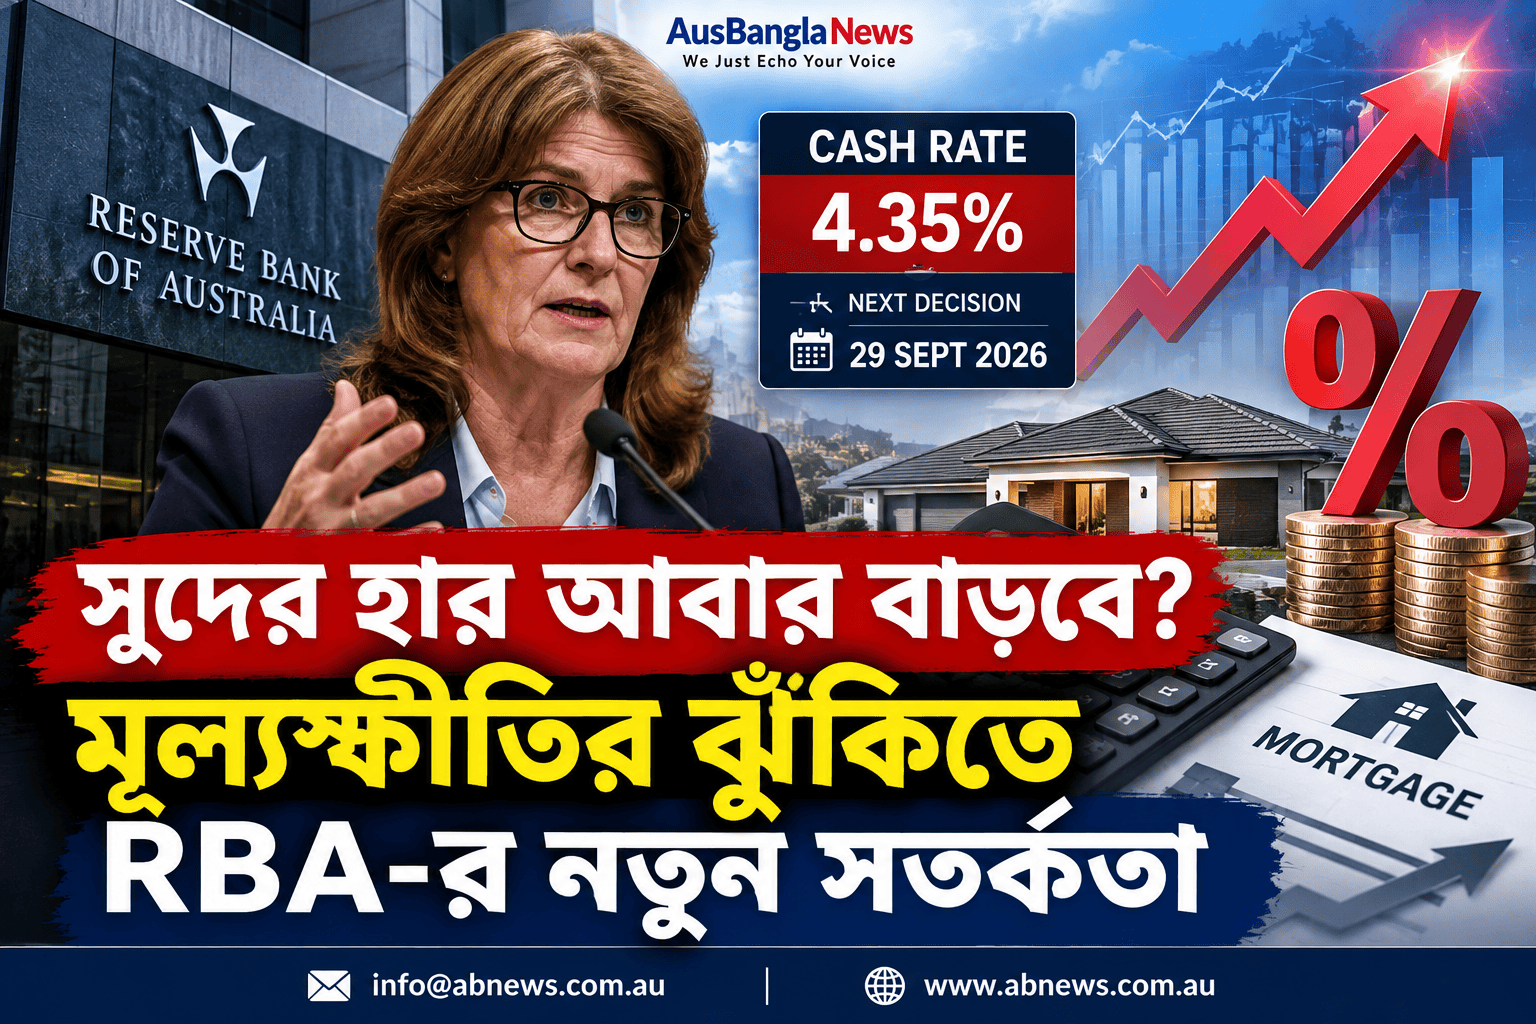
অস্ট্রেলিয়ার কেন্দ্রীয় ব্যাংক Reserve Bank of Australia (RBA) ২৯ সেপ্টেম্বর ২০২৬ তারিখে সরকারি নগদ সুদের হার আরও ০.২৫ শতাংশ পয়েন্ট বাড়িয়ে ৪.৬০ শতাংশ করেছে। উচ্চ মূল্যস্ফীতি নিয়ন্ত্রণের জন্য এই সিদ্ধান্ত নেওয়া হলেও এর প্রভাব পড়ছে বাড়ির ঋণগ্রহীতাদের ওপর। ব্যাংকগুলোর বন্ধকি ঋণের সুদ বৃদ্ধির ফলে অনেক পরিবারের মাসিক কিস্তি বেড়েছে।
এই ৪.৬০ শতাংশ হলো কেন্দ্রীয় ব্যাংকের নীতিগত সুদের হার, ব্যক্তিগত হোম লোনের সুদের হার নয়।
প্রথমবার বাড়ি কেনার স্বপ্ন আরও কঠিন, উচ্চ সুদের হার ও জীবনযাত্রার ব্যয়ের কারণে অনেক তরুণ পরিবার নতুন ঋণ নিতে দ্বিধায় পড়ছে।
Equifax-এর নতুন পরিসংখ্যান নিয়ে ১৩ অক্টোবর প্রকাশিত প্রতিবেদনে বলা হয়েছে, সেপ্টেম্বর মাসে প্রথমবার বাড়ি কেনার উদ্দেশ্যে ঋণের চাহিদা আগের বছরের একই সময়ের তুলনায় ২২.১ শতাংশ কমেছে। টানা তিন মাস ধরে এই চাহিদায় বার্ষিক পতন দেখা যাচ্ছে। বাড়ির দাম কমলেও তা সব ক্রেতার জন্য স্বস্তি নিয়ে আসছে না। কারণ ব্যাংকের ঋণ পাওয়ার যোগ্যতা, জমা অর্থ, সুদের হার এবং চাকরির স্থায়িত্ব এখন বাড়ি কেনার বড় বাধা হয়ে দাঁড়িয়েছে।
নির্মাণ খাত, কর্মসংস্থান ও ব্যবসায় কী প্রভাব পড়তে পারে?
আবাসনবাজারে দীর্ঘস্থায়ী মন্দা অস্ট্রেলিয়ার অর্থনীতিকে বিভিন্নভাবে প্রভাবিত করতে পারে।
– নির্মাণ খাত: নতুন আবাসন প্রকল্পের চাহিদা কমলে নির্মাণ কোম্পানি ও ঠিকাদাররা চাপের মুখে পড়তে পারেন।
– কর্মসংস্থান: নির্মাণ, রিয়েল এস্টেট, স্থাপত্য, প্রকৌশল ও সংশ্লিষ্ট পেশায় কাজের সুযোগ কমতে পারে।
– ভোক্তা ব্যয়: বাড়ির মূল্য কমলে অনেক পরিবার নিজেদের সম্পদ কমেছে মনে করে ব্যয় সংযত করতে পারে।
– সরকারি রাজস্ব: সম্পত্তি কেনাবেচা কমলে রাজ্য সরকারের স্ট্যাম্প ডিউটি আয় কমতে পারে।
– ব্যাংকিং খাত: ঋণ পরিশোধে সমস্যা বাড়লে ঋণদাতাদের ঝুঁকিও বাড়তে পারে।
তবে এসব সম্ভাব্য অর্থনৈতিক প্রভাবকে ইতোমধ্যে ঘটে যাওয়া দেশব্যাপী সংকট হিসেবে দেখা ঠিক হবে না। রিজার্ভ ব্যাংক বলছে, ব্যাংকিং ব্যবস্থা এখনও স্থিতিশীল, ১ অক্টোবর প্রকাশিত RBA-এর Financial Stability Review অনুযায়ী, অস্ট্রেলিয়ার আর্থিক ব্যবস্থা এখনও যথেষ্ট স্থিতিশীল।
বেশিরভাগ বাড়ির ঋণগ্রহীতার সঞ্চয় ও সম্পত্তিতে ইতিবাচক ইকুইটি রয়েছে। ব্যাংকগুলোও অর্থনৈতিক মন্দার পরিস্থিতি মোকাবিলার জন্য তুলনামূলকভাবে ভালো অবস্থানে রয়েছে। RBA-এর মূল্যায়নে, বর্তমান অবস্থান থেকে বাড়ির দাম আরও ২০ শতাংশ কমলেও আনুমানিক ৫ শতাংশ বন্ধকি ঋণ নেগেটিভ ইকুইটিতে যেতে পারে। এটি একটি ঝুঁকি-পরীক্ষার কাল্পনিক পরিস্থিতি, ভবিষ্যৎ মূল্যপতনের পূর্বাভাস নয়।
বাংলাদেশি কমিউনিটির জন্য কী বার্তা?
অস্ট্রেলিয়ায় বসবাসরত বাংলাদেশি পরিবার, নতুন অভিবাসী এবং প্রথমবার বাড়ি কিনতে আগ্রহীদের জন্য বর্তমান পরিস্থিতি বিশেষভাবে গুরুত্বপূর্ণ। যাঁরা ইতোমধ্যে বাড়ি কিনেছেন, তাঁদের ঋণের কিস্তি ও পরিবারের বাজেট নতুন করে পর্যালোচনা করা প্রয়োজন। আর যাঁরা বাড়ি কেনার পরিকল্পনা করছেন, তাঁদের শুধু দাম কমার ওপর নির্ভর না করে ব্যাংক ঋণের শর্ত, সম্ভাব্য সুদ বৃদ্ধি এবং দীর্ঘমেয়াদি আয় বিবেচনা করা উচিত।
বিশেষ করে সিডনি ও মেলবোর্নে সম্পত্তির বাজার এলাকাভেদে ভিন্ন হতে পারে। একটি শহরের গড় মূল্যপতন দিয়ে নির্দিষ্ট কোনো এলাকার সম্পত্তির ভবিষ্যৎ দাম নিশ্চিতভাবে অনুমান করা যায় না।
অস্ট্রেলিয়ার আবাসনবাজার এখন একটি গুরুত্বপূর্ণ পরিবর্তনের মধ্য দিয়ে যাচ্ছে। কয়েক বছর ধরে দ্রুত বাড়তে থাকা সম্পত্তির দাম উচ্চ সুদের হার ও ক্রয়ক্ষমতা কমার কারণে নিম্নমুখী হয়েছে। বাড়ির দাম কমা প্রথমবার ক্রেতাদের জন্য দীর্ঘমেয়াদে সুযোগ তৈরি করতে পারে। অন্যদিকে উচ্চ ঋণ ও সীমিত সঞ্চয় থাকা পরিবারগুলোর জন্য একই পরিস্থিতি আর্থিক ঝুঁকি বাড়াতে পারে।
অস্ট্রেলিয়ার অর্থনীতির জন্য মূল চ্যালেঞ্জ হচ্ছে মূল্যস্ফীতি নিয়ন্ত্রণের পাশাপাশি কর্মসংস্থান, ভোক্তা আস্থা এবং নতুন আবাসন নির্মাণ কার্যক্রম সচল রাখা। সবচেয়ে গুরুত্বপূর্ণ বিষয়—আবাসনবাজারে মূল্যপতন বাস্তব, কিন্তু অস্ট্রেলিয়ার ব্যাংকিং ব্যবস্থা ভেঙে পড়ছে এমন প্রমাণ বর্তমান RBA মূল্যায়নে পাওয়া যায়নি।


আপনার মতামত লিখুন :